নাঈমা অনামিকা
কমিশনিং সম্পাদক, অনিকেত বুলেটিন
স্বাস্থ্যবীমা প্রসঙ্গের প্রতিবেদনটির প্রথম লেখাটিতে সংশ্লিষ্ট সব দিক বা বিষয়বস্তু উপস্থাপন সম্ভব হয়নি। তাই সংঙ্গতভাবেই বাকী বিষয়গুলো আলোচনার জন্য আরেকটি পর্ব লেখার আবশ্যকতা তৈরী হয়েছে ।
বাংলাদেশে ব্যক্তিগত সম্পদই কেন অদৃশ্য স্বাস্থ্যবীমা?
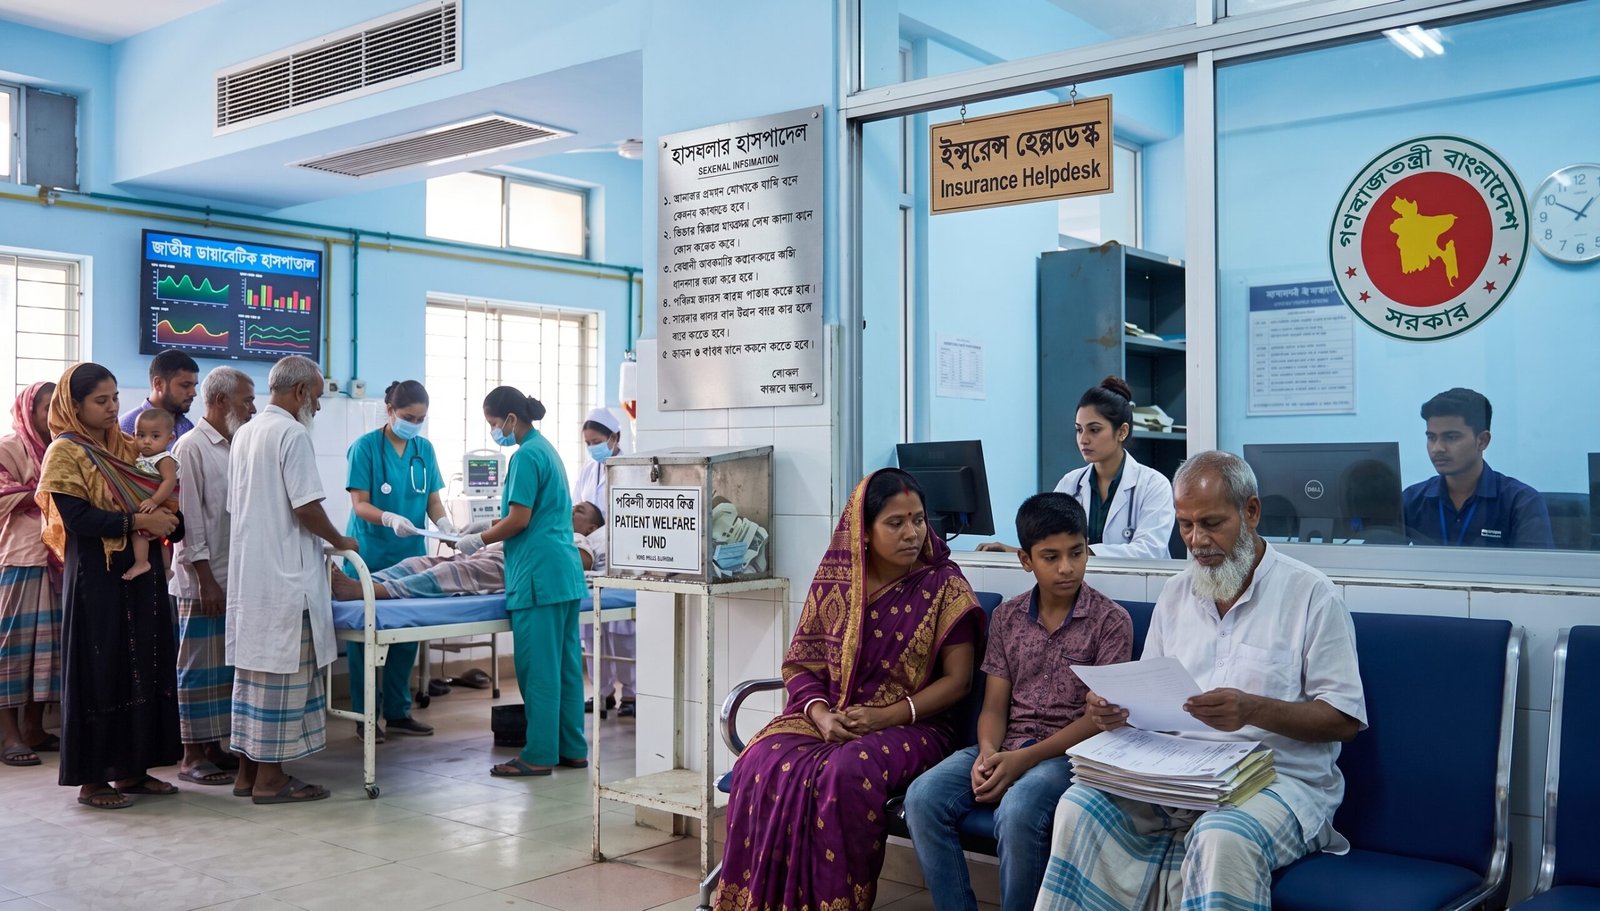
বাংলাদেশের স্বাস্থ্য অর্থনীতির সবচেয়ে উদ্বেগজনক দিকটি এখানেই। যখন কোনো আনুষ্ঠানিক ঝুঁকি ভাগাভাগির ব্যবস্থা থাকে না, তখন পরিবারগুলো নিজেরাই নিজেদের বীমাকারী হয়ে যায়। সঞ্চয়, জমি, স্বর্ণ, ব্যবসার মূলধন, আত্মীয়ের কাছ থেকে ঋণ, এসব হয়ে ওঠে অনানুষ্ঠানিক স্বাস্থ্য অর্থায়নের মাধ্যম। অর্থাৎ একটি পরিবারকে যদি চিকিৎসার জন্য ৫ লাখ টাকা ব্যয় করতে হয়, সেই অর্থ কোনো সম্মিলিত বীমা তহবিল থেকে আসে না; আসে পরিবারের সঞ্চিত সম্পদ থেকে। এ কারণে বলা যায়, বাংলাদেশে সম্পদ নিজেই এক ধরনের অনানুষ্ঠানিক স্বাস্থ্যবীমায় পরিণত হয়েছে।
কিন্তু এই ‘বীমা’ অত্যন্ত অসম। যার সম্পদ বেশি, তার আর্থিক সুরক্ষা বেশি; যার সম্পদ কম, তার চিকিৎসা পাওয়ার সুযোগও কম। এখানেই স্বাস্থ্যবীমার প্রশ্নটি সামাজিক ন্যায়বিচারের প্রশ্নে পরিণত হয়। বিশ্ব স্বাস্থ্য সংস্থাও আর্থিক সুরক্ষার ক্ষেত্রে দেখিয়েছে, স্বাস্থ্য ব্যয়ের সময় সরাসরি নিজের পকেট থেকে অর্থ দেওয়ার ওপর নির্ভরতা কমিয়ে আগাম অর্থ সংগ্রহ এবং ঝুঁকি ভাগাভাগির ব্যবস্থা বাড়ানো প্রয়োজন।
তাহলে এত বছরেও বাজার তৈরি হলো না কেন?
বাংলাদেশের স্বাস্থ্যবীমা বাজারের দুর্বলতাকে একক কোনো কারণে ব্যাখ্যা করা যাবে না। বরং কয়েকটি সমস্যা পরস্পরকে শক্তিশালী করেছে। প্রথমত: স্বাস্থ্য অর্থায়নে রাষ্ট্রীয় বিনিয়োগের সীমাবদ্ধতা। সরকারি স্বাস্থ্য ব্যয় দীর্ঘদিন ধরে তুলনামূলকভাবে কম। ফলে সরকারি স্বাস্থ্যব্যবস্থা একটি শক্তিশালী আর্থিক সুরক্ষা ব্যবস্থা হিসেবে বিকশিত হতে পারেনি। আন্তর্জাতিক মুদ্রা তহবিলও বাংলাদেশের স্বাস্থ্য অর্থায়নে কম সরকারি ব্যয় এবং উচ্চ নিজস্ব অর্থে চিকিৎসা ব্যয়কে বড় সমস্যা হিসেবে চিহ্নিত করেছে।
দ্বিতীয়ত: স্বাস্থ্যবীমাকে স্বাস্থ্যনীতির কেন্দ্রীয় অংশ হিসেবে দীর্ঘদিন প্রতিষ্ঠিত করা যায়নি। বাংলাদেশের স্বাস্থ্যসেবা অর্থায়ন কৌশল ২০১২–২০৩২-এ ঝুঁকি ভাগাভাগি ও আগাম অর্থ সংগ্রহের মাধ্যমে আর্থিক ঝুঁকি থেকে সুরক্ষার কথা বলা হয়েছিল। কিন্তু পরবর্তী মূল্যায়নে নীতির বাস্তবায়নে ঘাটতি, বিশেষ করে ঝুঁকি ভাগাভাগি ও আর্থিক সুরক্ষার ক্ষেত্রে দুর্বলতা চিহ্নিত হয়েছে। তৃতীয়ত: বেসরকারি স্বাস্থ্যসেবা ও বীমা নিয়ন্ত্রণ আলাদা আলাদা পথে এগিয়েছে। কিন্তু একজন স্বাস্থ্যবীমা প্রদানকারীর জন্য এই দুই নিয়ন্ত্রণব্যবস্থাকে কার্যকরভাবে যুক্ত করা অপরিহার্য।
চতুর্থত: অভিন্ন মানদণ্ডের অভাব। একই রোগের চিকিৎসা, একই অস্ত্রোপচার, একই রোগ নির্ণয় পরীক্ষা, এসবের ক্ষেত্রে যদি এক স্বাস্থ্যসেবা প্রতিষ্ঠানের সঙ্গে অন্য প্রতিষ্ঠানের মূল্য ও চিকিৎসা-পদ্ধতিতে বড় পার্থক্য থাকে, তাহলে বীমার মূল্য নির্ধারণ এবং হাসপাতালের সঙ্গে দর-কষাকষি করে চিকিৎসার মূল্য নির্ধারণ কঠিন হয়। পঞ্চমত: স্বাস্থ্যতথ্যের দুর্বলতা। কত মানুষ কোন রোগে আক্রান্ত হচ্ছে, কোন বয়সে কী ধরনের চিকিৎসা প্রয়োজন হচ্ছে, কোন চিকিৎসা-পদ্ধতির গড় ব্যয় কত, কোন হাসপাতালে জটিলতার হার কত, এসব তথ্য ছাড়া বীমার মূল্য নির্ধারণ করা অত্যন্ত কঠিন।
ষষ্ঠত: জনগণের ক্রয়ক্ষমতা ও বীমা-সচেতনতা। বাংলাদেশে অনেক পরিবারের কাছে স্বাস্থ্যবীমার চাঁদা একটি অতিরিক্ত ব্যয় বলে মনে হতে পারে, বিশেষ করে যখন তারা মনে করেন, “প্রয়োজন হলে তখনই টাকা জোগাড় করব। কিন্তু এটি একটি দুষ্টচক্র তৈরি করে।
মানুষ বীমা কেনে না → বাজার ছোট থাকে → প্রশাসনিক ব্যয় তুলনামূলকভাবে বেশি থাকে → বীমার মূল্য আকর্ষণীয় হয় না → মানুষ আরও কম বীমা কেনে।
এই চক্র ভাঙতে চাকরিদাতার মাধ্যমে বীমা এবং সরকারি সহায়তায় ঝুঁকি ভাগাভাগির ব্যবস্থা গুরুত্বপূর্ণ হতে পারে।
তবে সমাধান কি শুধু বাধ্যতামূলক বেসরকারি স্বাস্থ্যবীমা?
না, অবশ্যই না। বাংলাদেশের জন্য যুক্তরাষ্ট্র বা সংযুক্ত আরব আমিরাতের মডেল সরাসরি অনুকরণ করাও সমাধান নয়। বরং বাংলাদেশের আর্থ-সামাজিক বাস্তবতায় একটি সমন্বিত স্বাস্থ্য অর্থায়ন কাঠামো প্রয়োজন। এর সম্ভাব্য কাঠামো হতে পারে-
প্রথম স্তর: দরিদ্র জনগোষ্ঠীর জন্য করের অর্থে পরিচালিত সরকারি স্বাস্থ্যসুরক্ষা। দ্বিতীয় স্তর: আনুষ্ঠানিক কর্মসংস্থানে থাকা মানুষের জন্য চাকরিদাতা ও কর্মীর যৌথ অর্থায়নে সামাজিক স্বাস্থ্যবীমা। তৃতীয় স্তর: অনানুষ্ঠানিক খাতের জনগোষ্ঠীর জন্য সরকারি সহায়তাপ্রাপ্ত স্বেচ্ছাসেবী বা ধীরে ধীরে বাধ্যতামূলক করা ঝুঁকি ভাগাভাগির ব্যবস্থা। চতুর্থ স্তর: বেসরকারি বীমা প্রতিষ্ঠানের মাধ্যমে অতিরিক্ত বা পরিপূরক স্বাস্থ্যবীমা।
এই কাঠামোতে বেসরকারি বীমা থাকবে, কিন্তু পুরো স্বাস্থ্য অর্থায়ন ব্যবস্থা বেসরকারি বীমার ওপর নির্ভর করবে না।
স্বাস্থ্যবীমার বাজার তৈরি করতে হলে কী পদক্ষেপ গ্রহণ করতে হবে?
বাংলাদেশে স্বাস্থ্যবীমার বাজার তৈরি করতে হলে শুধু বীমা কোম্পানিগুলোকে আরও স্বাস্থ্যবীমা বিক্রি করতে উৎসাহিত করলেই হবে না। প্রয়োজন হবে একটি জাতীয় স্বাস্থ্যবীমা ও স্বাস্থ্য অর্থায়ন কাঠামো।
প্রথম কাজ হতে পারে একটি পৃথক স্বাস্থ্যবীমা ও স্বাস্থ্য অর্থায়ন নিয়ন্ত্রণ কাঠামো তৈরি করা, যেখানে বীমা উন্নয়ন ও নিয়ন্ত্রণ কর্তৃপক্ষ, স্বাস্থ্য মন্ত্রণালয় এবং সংশ্লিষ্ট অন্যান্য নিয়ন্ত্রক প্রতিষ্ঠানের ভূমিকা স্পষ্টভাবে নির্ধারিত থাকবে।
দ্বিতীয়ত, বেসরকারি স্বাস্থ্যসেবা প্রতিষ্ঠানের জন্য আধুনিক নিয়ন্ত্রণ কাঠামো প্রয়োজন, যেখানে শুধু অনুমোদন নয়, স্বাস্থ্যসেবার মান যাচাই, মাননির্ধারণ, চিকিৎসার গুণগত সূচক, চিকিৎসা নির্দেশিকা, মূল্য প্রকাশ এবং বিল তৈরির মানদণ্ড থাকবে। তৃতীয়ত, বীমা প্রতিষ্ঠান ও স্বাস্থ্যসেবা প্রতিষ্ঠানের মধ্যে অভিন্ন চুক্তিভিত্তিক কাঠামো তৈরি করা প্রয়োজন।
চতুর্থত, একটি জাতীয় বা পরস্পরের সঙ্গে ব্যবহারযোগ্য স্বাস্থ্যবীমা দাবি-সংক্রান্ত তথ্যভান্ডার তৈরি করা প্রয়োজন, যাতে রোগ, চিকিৎসা-পদ্ধতি, স্বাস্থ্যসেবা প্রতিষ্ঠান, ব্যয় এবং চিকিৎসার ফলাফল সম্পর্কে সমষ্টিগত তথ্য পাওয়া যায়। পঞ্চমত, অভিন্ন স্বাস্থ্যবীমা সুবিধা কাঠামো তৈরি করতে হবে। কোন চিকিৎসা মৌলিক বীমা সুরক্ষার অন্তর্ভুক্ত, কোনটি অন্তর্ভুক্ত নয়, বছরে সর্বোচ্চ কত টাকা পর্যন্ত সুবিধা পাওয়া যাবে, রোগীকে কত অংশ নিজে বহন করতে হবে, এসব পরিষ্কার হতে হবে।
ষষ্ঠত, বিপর্যয়কর স্বাস্থ্যব্যয়ের বিরুদ্ধে বিশেষ সুরক্ষা প্রয়োজন। কারণ স্বাস্থ্যবীমার সবচেয়ে গুরুত্বপূর্ণ কাজ ছোটখাটো চিকিৎসা ব্যয় পরিশোধ করা নয়; বরং একটি বড় অসুস্থতা যাতে একটি পরিবারকে আর্থিকভাবে ধ্বংস না করে, সেটি নিশ্চিত করা।
সবচেয়ে বড় সংস্কার: স্বাস্থ্যসেবাকে ‘সেবা বাজার’ থেকে ‘সেবা ক্রয়ব্যবস্থায়’ রূপান্তর
বাংলাদেশের স্বাস্থ্যবীমা নিয়ে আলোচনায় সবচেয়ে গুরুত্বপূর্ণ পরিবর্তনটি হতে পারে দৃষ্টিভঙ্গির পরিবর্তন। এখনকার ব্যবস্থায় রোগী হাসপাতালে যায় এবং নিজের বিল নিজেই পরিশোধ করে।
একটি পরিণত স্বাস্থ্য অর্থায়ন ব্যবস্থায় রোগী একা স্বাস্থ্যসেবার ক্রেতা হয়না, তার পেছনে থাকে বীমা প্রতিষ্ঠান অথবা সরকারি স্বাস্থ্যসেবা ক্রয়কারী সংস্থা, যারা স্বাস্থ্যসেবা প্রতিষ্ঠানের কাছ থেকে নির্ধারিত ও নিয়ন্ত্রিত শর্তে স্বাস্থ্যসেবা কিনে নেয়। অর্থাৎ স্বাস্থ্যসেবা প্রদানকারী এবং বীমা প্রতিষ্ঠানের মধ্যে একটি প্রাতিষ্ঠানিক সম্পর্ক তৈরি হয়।
এই সম্পর্ক তৈরি হলে বীমা প্রতিষ্ঠান বলতে পারে-
- নির্দিষ্ট চিকিৎসার জন্য নির্দিষ্ট মূল্য থাকবে;
- নির্দিষ্ট চিকিৎসা বা অস্ত্রোপচারের আগে অনুমোদন নিতে হবে;
- অপ্রয়োজনীয় রোগ নির্ণয় পরীক্ষা হলে তার অর্থ বীমা থেকে দেওয়া হবে না;
- নির্ধারিত মান পূরণ না করলে কোনো স্বাস্থ্যসেবা প্রতিষ্ঠান বীমা নেটওয়ার্কে থাকতে পারবে না;
- বীমা দাবি নিয়ে প্রতারণা হলে শাস্তির ব্যবস্থা থাকবে;
- রোগীর অভিযোগ জানানোর স্বাধীন ব্যবস্থা থাকবে।
এতে একদিকে বীমা প্রতিষ্ঠানের ঝুঁকি কমবে, অন্যদিকে স্বাস্থ্যসেবার মান ও মূল্যের স্বচ্ছতা বাড়বে।
বাংলাদেশে স্বাস্থ্যবীমার সংকট আসলে স্বাস্থ্যব্যবস্থার সংকট। বাংলাদেশে স্বাস্থ্যবীমার বাজার গড়ে ওঠেনি, এ কথাটি সত্য। কিন্তু এর ব্যাখ্যা কেবল মানুষ বীমা কিনতে চায় না অথবা বীমা কোম্পানিগুলো আগ্রহী নয়, এখানে শেষ করা যাবে না। সমস্যাটি আরও গভীর। বাংলাদেশে সাধারণ বীমা নিয়ন্ত্রণের কাঠামো আছে। বেসরকারি স্বাস্থ্যসেবা অনুমোদনের কাঠামোও আছে। কিন্তু একটি বৃহৎ স্বাস্থ্যবীমা বাজার পরিচালনার জন্য যে বীমা নিয়ন্ত্রণ, স্বাস্থ্যসেবা নিয়ন্ত্রণ, স্বাস্থ্যসেবা প্রদানকারীর অর্থপ্রাপ্তির ব্যবস্থা, সেবার মান নিশ্চিতকরণ, স্বাস্থ্যতথ্য এবং ঝুঁকি ভাগাভাগি, এই সবগুলোকে একত্র করে একটি সমন্বিত ব্যবস্থা প্রয়োজন, সেটিই যথেষ্ট পরিমাণে তৈরি হয়নি।
ফলে বাংলাদেশের স্বাস্থ্যসেবা বাজার একদিকে দ্রুত বাণিজ্যিক হয়েছে, কিন্তু স্বাস্থ্যসেবা অর্থায়ন ব্যবস্থা একই গতিতে প্রাতিষ্ঠানিক রূপ পায়নি। এ কারণেই একজন নাগরিকের চিকিৎসা পাওয়ার সুযোগ অনেকাংশে তার ব্যক্তিগত আর্থিক সামর্থ্যের সঙ্গে যুক্ত হয়ে আছে।
এটি শুধু বীমা খাতের ব্যর্থতা নয়; এটি রাষ্ট্রীয় স্বাস্থ্য অর্থায়ন, বেসরকারি স্বাস্থ্যসেবা নিয়ন্ত্রণ এবং আর্থিক ঝুঁকি থেকে সুরক্ষা, এই তিনটির সম্মিলিত দুর্বলতা। বাংলাদেশের সামনে এখন তাই প্রশ্ন হওয়া উচিত নয়, স্বাস্থ্যবীমার বিক্রি কীভাবে বাড়ানো যায়, প্রশ্ন হওয়া উচিত, কীভাবে এমন একটি স্বাস্থ্য অর্থায়ন ব্যবস্থা তৈরি করা যায়, যেখানে একজন মানুষ অসুস্থ হওয়ার কারণে নিঃস্ব, সর্বশান্ত হয়ে যাবে না?
এই প্রশ্নের উত্তরই বাংলাদেশের স্বাস্থ্যবীমার ভবিষ্যৎ নির্ধারণ করবে। এবং সেই উত্তর কেবল একটি নতুন বীমা ব্যবস্থার মধ্যে নেই। উত্তরটি রয়েছে, সরকারি অর্থায়ন, বাধ্যতামূলক বা সরকারি সহায়তাপ্রাপ্ত ঝুঁকি ভাগাভাগি, শক্তিশালী বেসরকারি স্বাস্থ্যসেবা নিয়ন্ত্রণ, অভিন্ন স্বাস্থ্যসেবা মূল্য ও অর্থপ্রদান ব্যবস্থা, স্বাস্থ্যতথ্য অবকাঠামো এবং কার্যকর বীমা নিয়ন্ত্রণ, এই সবগুলোকে একটি সমন্বিত ব্যবস্থায় নিয়ে আসার মধ্যে।
বাংলাদেশ যদি সত্যিই সর্বজনীন স্বাস্থ্যসেবার দিকে এগোতে চায়, তাহলে স্বাস্থ্যবীমাকে আর একটি প্রান্তিক আর্থিক উপকরন হিসেবে দেখলে চলবে না। স্বাস্থবীমাকে দেখতে হবে স্বাস্থ্য অধিকার ও আর্থিক সুরক্ষার অবকাঠামো হিসেবে।