শেখ সেলিম
অনিকেত রিসার্চ গ্রুপ
ক্ষুদ্র সঞ্চয়ীদের পাওনা সুদের ওপর ১০ শতাংশ কর আদায়ের যে উদ্যোগ জাতীয় রাজস্ব বোর্ডের মাঠ পর্যায়ের কার্যালয়গুলো নিয়েছে, এই লেখায় তার বিশ্লেষণ করা হয়েছে। ধীরগতির অর্থনীতিতে এর প্রভাব কর্মসংস্থান, মূল্যস্ফীতি ও স্বল্পমেয়াদি প্রবৃদ্ধিতে কেমন হতে পারে এবং ব্যবসা চক্রের ধাক্কা সামলাতে রাজস্ব নীতির কী বিকল্প আছে, তা-ও আলোচনায় এসেছে। সঙ্গে তোলা হয়েছে শাসনব্যবস্থার প্রশ্ন, বিশেষ করে করের বোঝা অসমভাবে চাপানো এবং কর ফাঁকির বিষয়টি।
নীতি এবং এর পরিসর
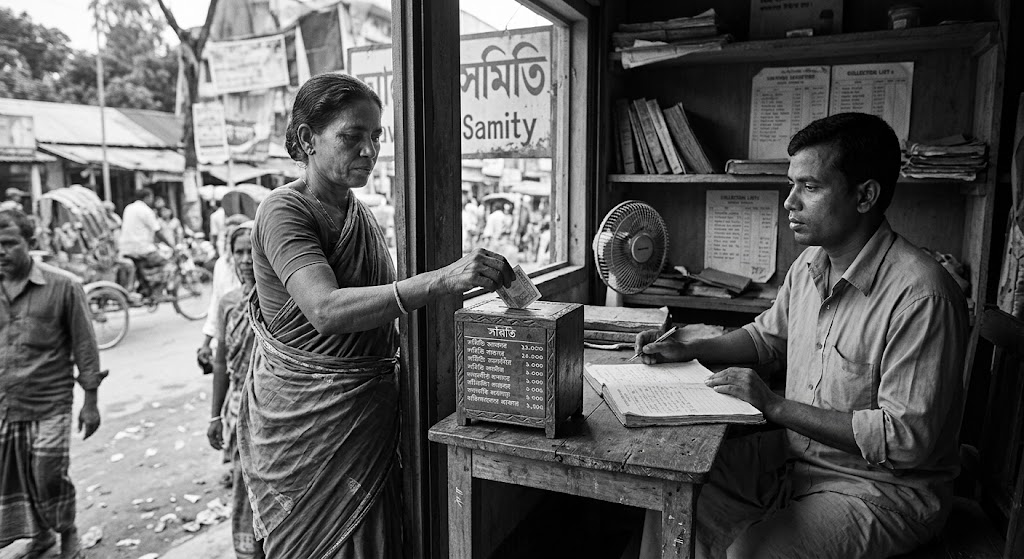
কর কার্যালয়গুলো ক্ষুদ্রঋণ প্রতিষ্ঠানগুলোকে সদস্যদের সঞ্চয়ের সুদ থেকে ১০ শতাংশ উৎসে কর কাটতে নির্দেশ দিয়েছে। না মানলে ২ শতাংশ জরিমানা গুনতে হবে। প্রায় ৭০০ প্রতিষ্ঠান ৪ কোটি ৪০ লাখ সদস্যকে সেবা দিচ্ছে, যাঁদের ৯০ শতাংশ নারী। তাঁদের মোট সঞ্চয় ৭৯ হাজার ৯৩২ কোটি টাকা, আর সুদ বাবদ দেওয়া হয় ৪ হাজার ৭৯৫ কোটি টাকা। ফলে এই কর থেকে আসবে মাত্র ৪৭৯ কোটি ৫০ লাখ টাকা, যা মোট সঞ্চয়ের ১ শতাংশেরও কম। সামষ্টিক অর্থনীতির বাস্তব ঝুঁকির বিপরীতে এ লাভ নগণ্য।
বাংলাদেশের অর্থনীতি এমনিতেই এখন মন্দাভাবের মধ্যে আছে। আগস্টে মূল্যস্ফীতি কমে ৮.২৬ শতাংশ হলেও খাদ্যবহির্ভূত মূল্যস্ফীতি ৯.৩২ শতাংশে স্থির রয়েছে। ২০২৫-২৬ অর্থবছরে প্রবৃদ্ধি হয়েছে ৪.১৪ শতাংশ, কিন্তু এর আড়ালে তৃতীয় প্রান্তিকে ২.২ শতাংশে নেমে যাওয়ার ঘটনা ঢাকা পড়েছে। বেসরকারি খাতে ঋণ বেড়েছে মাত্র ৪.৭৫ শতাংশ, আর খেলাপি ঋণের হার ৩২.৭৮ শতাংশ। এমন পরিস্থিতিতে একটি দুর্বল নকশার কর বাড়তি ক্ষতি ডেকে আনে।
ব্যবসা চক্রে প্রভাব
সঞ্চয় ও ঋণ: ক্ষুদ্রঋণের বকেয়া স্থিতির প্রায় ৪৬ শতাংশের সমান সদস্যদের সঞ্চয়। অর্থাৎ এটি তহবিলের একটি প্রধান উৎস। করের পর সুদের আয় কমে গেলে দরিদ্র পরিবারগুলো নগদ টাকা, সোনা, গবাদিপশু বা অনানুষ্ঠানিক সঞ্চয় দলের দিকে ঝুঁকবে। আনুষ্ঠানিক সঞ্চয় কমবে, প্রতিষ্ঠানগুলোর তহবিল জোগাড়ের খরচ বাড়বে, ফলে ঋণ হয় ব্যয়বহুল হবে, নয়তো সংকুচিত হবে। ঋণপ্রবাহ চাঙ্গা করতে কেন্দ্রীয় ব্যাংক যখন ৬০ হাজার কোটি টাকার প্যাকেজ নিয়ে এগোচ্ছে, ঠিক তখনই মুদ্রানীতির প্রভাব ছড়িয়ে পড়ার পথ দুর্বল হবে।
কর্মসংস্থান: ক্ষুদ্রঋণ ছোট ব্যবসায়ী, কৃষক ও ঘরোয়া উৎপাদকদের সহায়তা করে, যাঁদের অনেকেই নারী এবং অনানুষ্ঠানিক খাতের কর্মসংস্থানের বড় অংশ যাঁদের হাতে। ঋণ কমলে নতুন উদ্যোগ কম গড়ে উঠবে, চলতি ব্যবসার কার্যকরী মূলধনেও টান পড়বে। এতে কেন্দ্রীয় ব্যাংকের আশা করা ২৫ লাখ কর্মসংস্থানের লক্ষ্য ধাক্কা খাবে। অসুস্থতা, বন্যা বা ফসলহানির মতো বিপদে মানুষ নিজের সঞ্চয়ে ভর করে টিকে থাকে। তাই এই সঞ্চয়ে কর বসালে মন্দার সময়ে ব্যক্তিগত সুরক্ষা দুর্বল হয় এবং ঝুঁকি বাড়ে।
মূল্যস্ফীতি: প্রভাব দুই দিকে কাজ করে। কর ব্যয়যোগ্য আয় কমিয়ে চাহিদা সামান্য ঠান্ডা করে ঠিকই, কিন্তু তহবিলের খরচ বাড়লে তার ছাপ পড়ে ঋণের সুদহারে ও ছোট ব্যবসার ব্যয়ে। এখনকার মূল্যস্ফীতির ঝুঁকি মূলত জোগানের দিক থেকে আসছে। তাই এই কর থেকে মূল্যস্ফীতি কমানোর কোনো সুফল মেলে না। উল্টো এটি খরচের চাপ বাড়ায় এবং প্রকৃত আয় কমিয়ে দেয়।
স্বল্পমেয়াদি প্রবৃদ্ধি: নিম্ন আয়ের মানুষ আয়ের বড় অংশই খরচ করেন। আয় কমলে বা সঞ্চয়ের নিরাপত্তা হারালে চাহিদা প্রায় সঙ্গে সঙ্গেই কমে যায়। ৫০০ কোটি টাকারও কম রাজস্বের বিপরীতে তাঁদের ওপর কর বসানোর নেতিবাচক গুণক প্রভাব অনেক বড়। এটি তাই মন্দার সময়ে অবস্থা আরও খারাপ করার নীতি। যাঁরা সবচেয়ে কম মানিয়ে নিতে পারেন, তাঁদের ওপর রাজস্ব নীতির লাগাম টেনে ধরা হচ্ছে, অথচ পূর্বাভাস একের পর এক ছাঁটা হচ্ছে। ২০২৬-২৭ অর্থবছরের জন্য আইএমএফ বলছে ৩.৫ শতাংশ, বিশ্বব্যাংক ৪.৬ শতাংশ।
শাসনব্যবস্থার প্রশ্ন
এই ঘটনা কর প্রশাসনের একটি গভীর কাঠামোগত পক্ষপাত সামনে এনেছে। উৎসে কর কাটা প্রশাসনের জন্য সহজ। এতে কোনো তদন্ত লাগে না, করদাতার সহযোগিতাও লাগে না। ফলে কে বেশি কর দিতে বাধ্য, তার চেয়ে কাকে সহজে ধরা যায়, আদায়ের মনোযোগ সেদিকেই গড়ায়। ক্ষুদ্রঋণ প্রতিষ্ঠানগুলো কেন্দ্রীয়ভাবে পরিচালিত এবং সদস্যদের তথ্য আগে থেকেই জমা দেয়, তাই আদায়ের জন্য সুবিধাজনক জায়গা। অথচ এসব হিসাবের পেছনের মানুষ বেশির ভাগই নিম্ন আয়ের, গ্রামের এবং নারী। হঠাৎ কেটে নেওয়া অর্থ নিয়ে আপত্তি জানানোর সামর্থ্য তাঁদের সবচেয়ে কম। নগদ লেনদেনের ব্যবসা বা অস্বচ্ছ কাঠামোয় লুকানো অঘোষিত সম্পদ খুঁজে বের করতে দরকার তদন্তের সক্ষমতা, যে খাতে সংস্থাগুলো দীর্ঘদিন ধরে অর্থ ও জনবলের অভাবে ভুগছে।
আইনি অস্পষ্টতা সমস্যাটিকে আরও জটিল করেছে। ক্ষুদ্রঋণের আয় সুরক্ষা দেওয়া আইনের সঙ্গে যদি আয়কর আইন ২০২৩-এর বিরোধ থাকে, তাহলে সদর দপ্তরের স্পষ্টীকরণের আগেই মাঠ কার্যালয়ের পদক্ষেপের মানে দাঁড়ায়, নীতিনির্ধারণের জায়গায় ব্যাখ্যা ঠিক হচ্ছে আদায়ের সময়। এতে যাঁরা আপত্তি তুলতে সবচেয়ে অক্ষম, তাঁরাই ক্ষতিগ্রস্ত হন। বেশির ভাগ ক্ষুদ্র সঞ্চয়ীর আয় করযোগ্য সীমার নিচে, তাই সাধারণত যে ফেরতের সুযোগ থাকে, এখানে তা কাজে আসে না। ফেরত পেতে যে নথিপত্র জমা দেওয়ার সক্ষমতা লাগে, তা তাঁদের অধিকাংশেরই নেই। নামে যা সাময়িক, বাস্তবে তা গরিবের ওপর চূড়ান্ত কর হয়ে দাঁড়ায়।
আরও বড় পরিসরে দেখলে, সংকীর্ণ করভিত্তি প্রশাসনকে প্রকৃত পরিধি বাড়ানোর বদলে সহজ ও দৃশ্যমান লক্ষ্যের দিকে ঠেলে দেয়। ব্যাংকের প্রায় এক-তৃতীয়াংশ ঋণ অনাদায়ী পড়ে আছে, যা ক্ষুদ্র সঞ্চয়ীদের কাছ থেকে প্রত্যাশিত পুরো রাজস্বকে ছাড়িয়ে যায়। তবু সেখানে তাড়া অনেক কম। নিয়মিত সঞ্চয়ীদের কাছ থেকে ছোট অথচ নিশ্চিত অঙ্ক তুলে নেওয়া সহজ, ক্ষমতাবান খেলাপিদের কাছ থেকে বড় ও বিতর্কিত অঙ্ক আদায় কঠিন। এই ভারসাম্যহীনতা ধীরে ধীরে ন্যায্যতা ও আস্থাকে ক্ষয় করে।
রাজস্বের বিকল্প পথ
সবচেয়ে তাৎক্ষণিক সমাধান হলো, নির্দিষ্ট সীমার নিচের ক্ষুদ্র সঞ্চয়ের সুদকে স্পষ্টভাবে করের বাইরে রাখা। বড় অঙ্কের আমানতে প্রগতিশীল হারে উৎসে কর থাকবে, সঙ্গে থাকবে কার্যকর ফেরত ব্যবস্থা। এতে করের বোঝা সুবিধার ওপর নয়, সামর্থ্যের ওপর নির্ভর করবে।
এই একটি সংশোধনের বাইরেও ছোট সঞ্চয়ীদের চাপে ফেলার চেয়ে ভালো বিকল্প সরকারের হাতে আছে। তৃতীয় পক্ষের তথ্য মিলিয়ে দেখা, ইলেকট্রনিক চালান, সম্পত্তি ও সম্পদের নিরীক্ষা এবং ধাপে ধাপে কর ছাড় তুলে নেওয়ার মাধ্যমে করভিত্তি বাড়ানো গেলে এখানকার ৪৭৯ কোটি ৫০ লাখ টাকার কয়েক গুণ রাজস্ব আসতে পারে, অথচ দারিদ্র্যসীমার কাছাকাছি কাউকে স্পর্শ করতে হবে না। পরিপত্র জারির চেয়ে এসব সংস্কার ধীর ও কঠিন, কিন্তু রাজস্ব যেখানে হারাচ্ছে, সংস্কার সেখানেই হাত দেয়।
ব্যয়ের দিকে এখন দরকার এমন সব উপকরণ, যা অর্থনীতিকে চাপে না ফেলে সহায়তা দেয়। দ্রুত চাহিদা বাড়াতে গ্রামীণ পূর্ত কর্মসূচি ও লক্ষ্যভিত্তিক নগদ হস্তান্তর, কেন্দ্রীয় ব্যাংকের প্যাকেজের পাশাপাশি ঝুঁকি ভাগ করতে ক্ষুদ্রঋণ ও ছোট ব্যবসার ঋণে আংশিক ঋণ গ্যারান্টি, আর আবার চালু হওয়া কারখানার জন্য সাময়িক বিনিয়োগ ভাতা এ ক্ষেত্রে কাজে আসতে পারে। ভালো সময়ে রিজার্ভ গড়ে তোলার একটি মধ্যমেয়াদি কাঠামো থাকলে খারাপ সময়ে দুর্বলদের ওপর কর বসানোর ওপর আর নির্ভর করতে হবে না।
উপসংহার
ক্ষুদ্র সঞ্চয়ে কর বসালে রাজস্ব মেলে সামান্য, কিন্তু সামষ্টিক অর্থনীতির মাশুল দিতে হয় বড়: সঞ্চয় কমে, ঋণ কঠিন হয়, পরিবারগুলোর টিকে থাকার সক্ষমতা কমে এবং প্রবৃদ্ধি ধীর হয়। স্থবির অর্থনীতিতে মূল্যস্ফীতি যখন দীর্ঘস্থায়ী, তখন রাজস্ব নীতির কাজ হওয়া উচিত চাহিদা ও কর্মসংস্থান রক্ষা করা, ক্ষুদ্র সঞ্চয়ীদের ওপর কর চাপানো নয়। বড় ফাঁকিবাজদের ফাঁক বন্ধ করা এবং আইন স্পষ্ট করা গেলে বাজেট ও ব্যবসা চক্র, দুইয়েরই অনেক বেশি উপকার হতো।